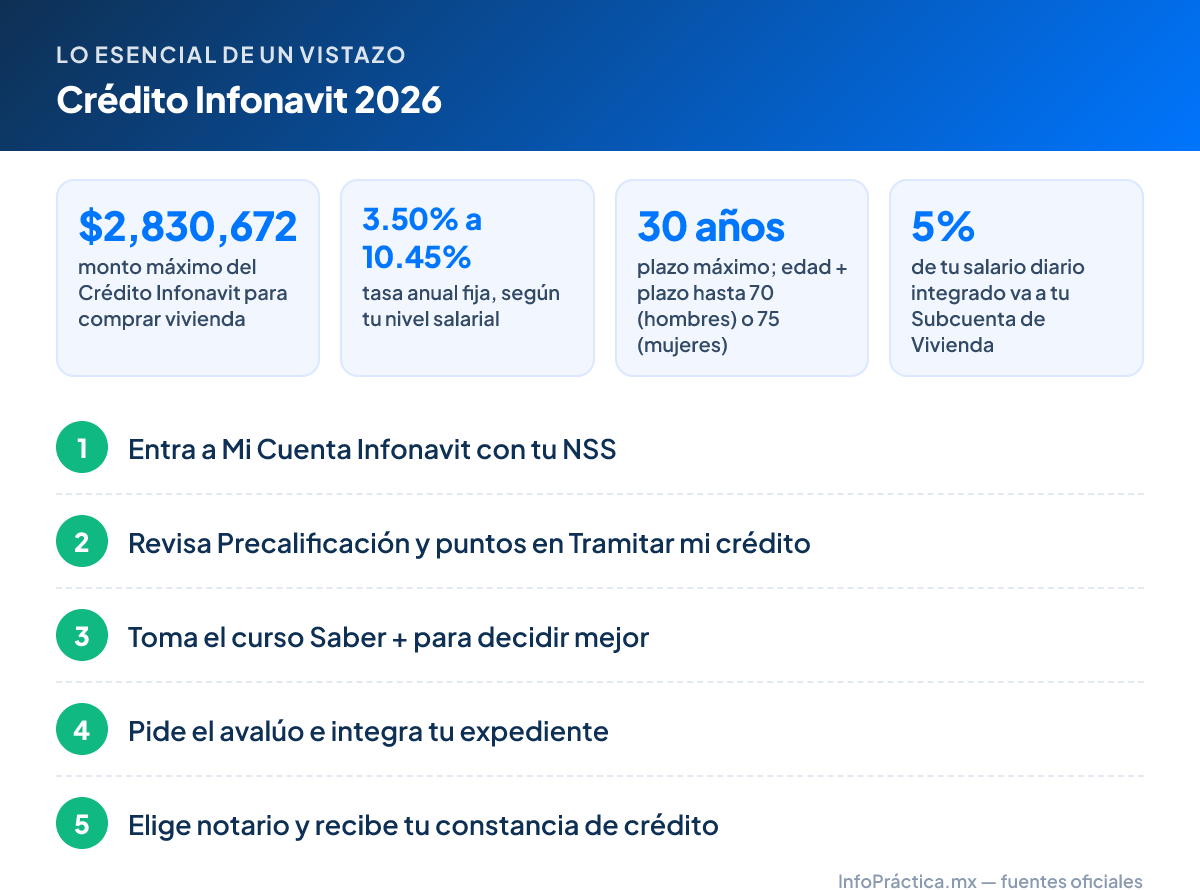
Para saber si ya puedes pedir un crédito Infonavit y cuánto te prestan, entra a Mi Cuenta Infonavit con tu NSS y revisa la sección Precalificación y puntos. Necesitas una relación laboral vigente, estar registrado en una Afore y no tener otro crédito vigente con el Instituto. El Crédito Infonavit para comprar llega hasta $2,830,672.54, con tasa fija de 3.50% a 10.45% según tu salario.
En resumen: precalifícate en Mi Cuenta Infonavit, donde ves tus puntos y tu monto. El crédito tradicional presta hasta $2,830,672.54 a una tasa fija de 3.50% a 10.45%, con plazo de hasta 30 años. Tu ahorro de la Subcuenta de Vivienda se suma al monto.
Precalificación y puntos: el primer paso
Todo empieza en Mi Cuenta Infonavit, el portal personal del Instituto. Tu NSS es el dato clave para usarlo (si no lo tienes, ve la guía del Número de Seguridad Social).
Según la página Quiero un crédito del Infonavit (revisada el 17 de marzo de 2026):
- Entra a Mi Cuenta Infonavit, sección Tramitar mi crédito.
- Abre Precalificación y puntos. Ahí ves si ya puedes solicitar tu crédito, cuánto te prestan y el monto de aportación patronal que te corresponde.
- Compara los productos y elige el que más te convenga.
Cómo se forma tu puntuación
El Infonavit pide una puntuación mínima para varios de sus créditos. En su centro de ayuda explica qué se mantiene si dejas de trabajar: tu edad, tu salario y tu ahorro en la Subcuenta de Vivienda. Lo que se suspende es el requisito de 3 bimestres de cotización continua: al volver a cotizar en el IMSS y cumplirlo otra vez, puedes solicitar tu crédito.
La puntuación exacta que te toca y la que te falta solo aparecen en Mi Cuenta Infonavit. No confíes en tablas de puntos que circulan por internet: revisa siempre tu precalificación.
Requisitos del crédito Infonavit en 2026
En la página de créditos para comprar, el Infonavit enumera los requisitos de sus productos:
- ser derechohabiente con relación laboral vigente;
- estar registrado en una Afore y tener tus registros biométricos actualizados (ver la guía de la Afore);
- autorizar la consulta al buró de crédito;
- no tener un crédito vigente con el Infonavit.
Si ya terminaste de pagar un crédito, puedes pedir otro, siempre que el anterior no haya tenido incumplimientos ni haya recibido apoyos para cubrir la deuda.
Tipos de crédito para comprar vivienda
El Infonavit ofrece cinco opciones para comprar casa nueva o existente. Montos y tasas tomados de su página de créditos para comprar (actualizada el 26 de noviembre de 2025):
| Crédito | Quién lo da | Monto máximo del Infonavit | Tasa anual fija | Para quién |
|---|---|---|---|---|
| Crédito Infonavit | Infonavit | $2,830,672.54 | 3.50% a 10.45%, según salario | Cualquier salario |
| Cofinavit | Infonavit + entidad financiera | $1,117,823.20 | 10.45% | Cualquier salario |
| Cofinavit Ingresos Adicionales | Infonavit + entidad financiera | $660,375.55 | 3.50% a 6.15% | Salario mensual menor a $13,413.88 |
| Infonavit Total | Infonavit | $2,830,672.29 | 6.15% a 10.45% | Salario desde $13,413.88 mensuales |
| Apoyo Infonavit | Banco o Sofol | Lo define el banco | La del banco | Sin puntuación mínima |
El monto real depende de tu capacidad de pago y lo ves en tu precalificación. Las cifras del cuadro son topes.
Condiciones comunes
- Plazo: de 1 a 30 años. La suma de tu edad más el plazo no debe pasar de 70 años si eres hombre y 75 si eres mujer.
- Tasa fija durante toda la vida del crédito.
- Gastos de titulación: no se cobran si ganas hasta $9,630.48 al mes.
- Cuota de administración: si sacaste tu crédito después del 1 de mayo de 2024, no la pagas.
- Descuento mensual: se fija según tu salario y tu monto de crédito, y se descuenta por nómina.
- Aportaciones patronales: siguen llegando y se aplican al capital de tu crédito.
Cofinavit e Infonavit Total
En el Cofinavit, el Infonavit y un banco te prestan juntos para que tengas un monto mayor. La versión Ingresos Adicionales te deja comprobar ante el banco ingresos extra, como propinas o comisiones. Infonavit Total es un crédito hipotecario del Infonavit para quienes ganan a partir de $13,413.88 al mes.
Apoyo Infonavit
Aquí el crédito lo da un banco o una Sofol. El Infonavit usa el saldo de tu Subcuenta de Vivienda como garantía de pago si pierdes el empleo, y las aportaciones patronales siguientes se abonan al crédito. No necesitas cumplir ninguna puntuación. Obtienes el Certificado Apoyo Infonavit en Mi Cuenta Infonavit.
Sumar créditos: cónyuge, familiar o amigo
| Opción | Con quién | Para qué |
|---|---|---|
| Crédito Conyugal | Tu cónyuge (que cotice al Infonavit o al Fovissste) | Comprar, construir o pagar una hipoteca con un banco |
| Unamos Créditos Infonavit | Padres, hijos, hermanos, un amigo corresidente o tu pareja sin estar casados (dos participantes) | Comprar vivienda nueva o existente |
| Infonavit-Fovissste individual | Tú mismo, si cotizas en los dos sistemas | Sumar ambos créditos y ambas subcuentas |
Para Unamos Créditos, los dos deben tener relación laboral vigente y la puntuación mínima. En Mi Cuenta Infonavit, cada quien entra a Mi perfil, elige Asociar NSS y luego se precalifica. Ojo: quedan como copropietarios, cada uno dueño en proporción a su crédito, y comparten gastos de predial, agua y mantenimiento. Pregunta al notario qué implica la copropiedad antes de firmar.
Otros usos del crédito
Además de comprar, la página Quiero un crédito ofrece:
- Construir en un terreno a tu nombre o de tu cónyuge.
- Comprar un terreno para construir poco a poco.
- Pagar tu hipoteca con otra entidad financiera.
- Remodelar o reparar tu casa.
Para remodelar, la página de mejoras del Infonavit (actualizada el 18 de febrero de 2026) describe un crédito no hipotecario de la familia Mejoravit:
| Monto | Tasa anual fija | Plazo |
|---|---|---|
| De $10,698.67 a $42,794.69 | 10% | 1 a 5 años |
| Más de $42,794.69 y hasta $169,039.02 | 11% | 1 a 10 años |
La garantía es el saldo de tu Subcuenta de Vivienda (el crédito no rebasa el 90% de ese saldo). La casa puede estar a tu nombre o al de tu cónyuge, hijos, hermanos, padres, abuelos o suegros, pero tú debes vivir en ella. También existe Equipa tu Casa, un monto adicional al crédito de compra para mejorar o equipar la vivienda.
Vivienda para trabajadores de menores ingresos
En la página principal del Infonavit aparece un registro de interés para viviendas construidas por instrucción de la Presidenta Claudia Sheinbaum. Está dirigido a derechohabientes que ganan de 1 a 2.9 salarios mínimos, tienen al menos 6 meses en su empleo y no tienen un crédito hipotecario vigente. Se registra con tu NSS en infonavit.org.mx. Para saber cuánto es tu salario en múltiplos del mínimo, consulta el salario mínimo 2026.
Pasos para tramitar tu crédito
- Precalifícate y elige un crédito en Mi Cuenta Infonavit.
- Toma el curso «Saber más para decidir mejor» en la sección Me interesa un crédito. Su constancia es uno de los documentos.
- Solicita el avalúo: si compras a una constructora, ella lo pide; si compras a un particular, pídelo en una unidad de valuación autorizada por el Infonavit.
- Solicita tu crédito: integra tu expediente y haz una cita. Si compras a una constructora, ella te ayuda.
- Elige notario: al inscribir tu crédito te muestran una lista de notarios.
- Recibe tu constancia de crédito: ahí vienen tus condiciones y la fecha límite para terminar el trámite.
Documentos principales
- avalúo de la vivienda;
- acta de nacimiento (si es digital, impresa; ver la guía del acta de nacimiento);
- identificación oficial vigente: INE, pasaporte o CURP biométrica;
- comprobante de domicilio de no más de 3 meses;
- CURP y cédula fiscal;
- estado de cuenta bancario a tu nombre, con CLABE o número de tarjeta completo;
- si compras a un particular: copia del título de propiedad y estado de cuenta del vendedor con CLABE, de no más de 2 meses;
- constancia del curso «Saber más para decidir mejor».
Si eres extranjero, el Infonavit acepta la tarjeta de residencia del INM o pasaporte vigente; si te naturalizaste, la carta de naturalización. Para Crédito Conyugal o Unamos Créditos, la otra persona entrega su acta de nacimiento, identificación, CURP y cédula fiscal (y acta de matrimonio, en el caso del cónyuge).
Tu ahorro: la Subcuenta de Vivienda
Según la página Mi ahorro del Infonavit, tus empleadores aportan cada bimestre el 5% de tu Salario Diario Integrado registrado en el IMSS. Ese dinero:
- se suma a tu crédito para comprar algo de más valor;
- sirve de garantía en créditos como Mejoravit o Apoyo Infonavit;
- si nunca lo usas, se te entrega al pensionarte, según la ley que te corresponda.
Cómo consultar tu saldo
Entra a Mi Cuenta Infonavit, a la aplicación móvil Infonavit o a un kiosco de autoservicio, y descarga tu Resumen de Movimientos. Muestra el monto y el detalle de tu Subcuenta de Vivienda desde tu primera aportación.
El ahorro genera rendimientos que se abonan cada mes. La tasa la fija cada año el Consejo de Administración y debe ser igual o mayor a la inflación. La última que publica el Infonavit es de 6.98% nominal anual en 2024.
Tu ahorro puede tener tres partes según cuándo trabajaste:
| Periodo | Concepto | Rendimientos |
|---|---|---|
| 1972 a 1992 | Fondo de Ahorro | No genera |
| 1992 a junio de 1997 | Subcuenta de Vivienda 1992 | Sí |
| Desde el 1 de julio de 1997 | Subcuenta de Vivienda 1997 | Sí |
Si tu saldo te parece bajo, revisa el salario con el que te registró tu patrón en tu constancia de semanas cotizadas: el Infonavit recomienda confirmar ese Salario Diario Integrado.
Errores frecuentes
- Depender de un «gestor» para precalificarte. La precalificación la haces tú mismo en Mi Cuenta Infonavit.
- No estar registrado en una Afore. Es requisito. Si tu cuenta fue asignada y nunca te registraste, hazlo antes.
- Elegir plazo sin revisar la edad. Edad más plazo no puede pasar de 70 (hombres) o 75 años (mujeres).
- Firmar en copropiedad sin informarte. Con Unamos Créditos, la casa es de los dos.
- Creer que pierdes tu ahorro si dejas de trabajar. No: el ahorro sigue en tu Subcuenta de Vivienda.
Atención del Infonavit
- Infonatel: 55 9171 5050 (Ciudad de México) y 800 008 3900 (resto del país). Con asesor, de lunes a viernes de 7:30 a 21:00, y sábados, domingos y festivos de 9:00 a 15:00. El sistema automático funciona las 24 horas.
- Centros de Servicio Infonavit (Cesi): con cita desde Mi Cuenta Infonavit.
Preguntas frecuentes
¿Cómo sé si ya puedo pedir mi crédito Infonavit?
Entra a Mi Cuenta Infonavit, sección Tramitar mi crédito, apartado Precalificación y puntos. Ahí ves si ya puedes solicitarlo, tu puntuación y el monto que te prestan.
¿Cuáles son los requisitos del crédito Infonavit en 2026?
Tener relación laboral vigente, estar registrado en una Afore con tus datos biométricos actualizados, autorizar la consulta al buró de crédito, no tener un crédito vigente con el Infonavit y cumplir la puntuación mínima.
¿Cuánto me presta el Infonavit?
Depende de tu edad, tu salario y tu capacidad de pago. El Crédito Infonavit llega hasta $2,830,672.54 según la página del Infonavit; tu monto exacto aparece en Mi Cuenta Infonavit.
¿Si dejo de trabajar pierdo mi crédito Infonavit?
No pierdes la posibilidad. Conservas tu edad, salario y ahorro en la Subcuenta de Vivienda; solo se suspende el requisito de 3 bimestres de cotización continua hasta que vuelvas a cotizar.
¿Puedo juntar mi crédito con el de un familiar?
Sí. Con Unamos Créditos Infonavit sumas tu crédito con un familiar, un amigo o tu pareja sin estar casados para comprar vivienda. Con tu cónyuge usas el Crédito Conyugal.
¿Cómo consulto el saldo de mi Subcuenta de Vivienda?
En Mi Cuenta Infonavit, en la aplicación móvil Infonavit o en los kioscos de autoservicio, descargando tu Resumen de Movimientos.
Fuentes oficiales
- Infonavit — Quiero un crédito: precalificación y puntos en Mi Cuenta Infonavit, pasos para solicitar, usos del crédito, Unamos Créditos, Crédito Conyugal, Infonavit-Fovissste y Apoyo Infonavit (revisión del 17 de marzo de 2026).
- Infonavit — Créditos para comprar: montos, tasas, plazos, requisitos y documentos de Crédito Infonavit, Cofinavit, Cofinavit Ingresos Adicionales, Infonavit Total y Apoyo Infonavit (actualización del 26 de noviembre de 2025).
- Infonavit — Remodelar o reparar: montos, tasas y plazos del crédito Mejoravit y Equipa tu Casa (actualización del 18 de febrero de 2026).
- Infonavit — Mi ahorro: aportación del 5%, consulta del saldo, Resumen de Movimientos, rendimientos y partes del ahorro.
- Infonavit — Centro de ayuda, Mis puntos Infonavit: requisito de 3 bimestres de cotización continua, créditos subsecuentes, Crédito Conyugal y Unamos Créditos.
- Infonavit — Derechohabientes: registro para viviendas de 1 a 2.9 salarios mínimos, Infonatel y horarios de atención.
- Infonavit — Mi Cuenta Infonavit: portal de precalificación, citas y Certificado Apoyo Infonavit.
Esta información es orientativa y puede cambiar. Verifica siempre con la dependencia correspondiente o en su sitio oficial antes de hacer cualquier trámite. ¿Encontraste un error? Repórtalo.